去年十一月份的一个雪天,李姐站在我们公司大厅里,眉头紧紧拧着,手里攥着那份车辆登记证。
“这钱我是得借,可我真不想把车给他们。”
她是个开了十年出租车的老司机,要资金周转,但车是她的命根子,每天跑生意离不开。
这种两难的局面,在我们的日常咨询里太常见了。
押车与押绿本,风险大不同
李姐面临的,其实是沈阳抵押贷款中最常见的两种方式选择:押车借款和押绿本(即车辆登记证书)贷款。
表面上看,都是用汽车作为抵押物,但实际风险相差甚远。押车意味着车辆直接由贷款机构保管,虽然安全性高,但如果机构不规范,可能会出现车辆被不当使用甚至处置的情况;而押绿本则相对灵活,借款人仍能继续使用车辆,但对车辆的管理和保险要求会更高。
据我们统计,大概七八成的客户在面对这一选择时都会像李姐一样犹豫。
沈阳抵押贷款的陷阱
市场上有不少自称“押证不押车”的平台,看似方便,但其中暗藏玄机。有些平台会在合同中埋下高额违约金条款,或者对车辆使用范围做严格限制,稍有不慎,借款人就会陷入被动。
比如有的平台规定,车辆必须安装GPS定位设备,且行驶区域受限,一旦超出范围,就可能被视为违约。
如何判断靠谱的沈阳抵押贷款机构?
在为李姐分析的过程中,我们列出了几条关键标准:
- 首先,查看机构是否具备正规的金融业务资质,这是最基本的保障。
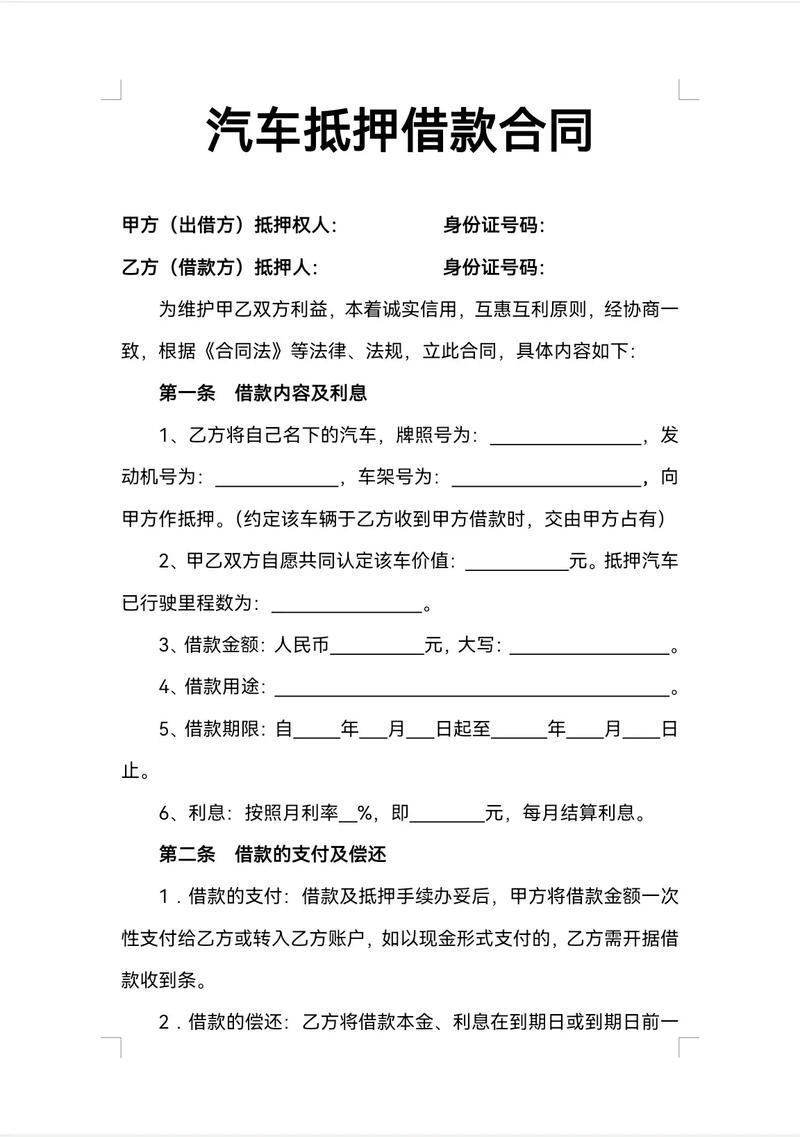
- 其次,仔细研读合同条款,特别是关于利息计算、还款期限以及违约责任的部分,任何模糊不清的表述都要警惕。
- 再者,了解清楚贷款过程中是否会收取额外费用,如手续费、评估费等,这些都可能增加总的借贷成本。
李姐听了之后,若有所思地点点头,拿着笔在一旁认真地记着。
真实案例:张老板的教训
说起判别标准,不得不提张老板的经历。他前段时间急需资金进货,找了一家声称手续简单的押证不押车贷款公司。
结果没过多久,他就接到通知,因为一次无意中的逾期还款,不仅要支付高额罚息,还被告知车辆可能会被收回。
“我当时真是急昏头了,啥都没看清就签字。”张老板懊恼地说,脸上写满了无奈。
办理沈阳抵押贷款的可执行步骤
为了避免类似张老板的情况发生,我们在给李姐以及其他客户的建议中,强调了几个具体的步骤:
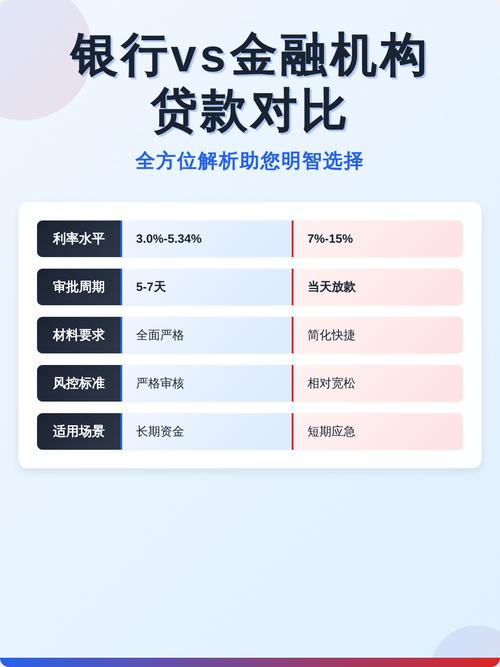
- 广泛比较不同的贷款机构,不仅仅关注利率,还要综合考虑服务质量、口碑等因素。
- 在签订合同前,务必让专业人士帮忙审查,哪怕多花点咨询费也值得。
- 对于一些重要的约定,比如还款方式、提前还款的规定等,一定要在合同中明确体现。
李姐最后按照这些建议,选择了我们合作的一家正规金融机构,顺利解决了资金问题,而且每天还能照常开车做生意。
她在离开的时候,特意回头说了句:“谢谢啊,要不是你们提醒,我指不定又踩坑呢。”
结尾:你的选择很重要
沈阳抵押贷款市场鱼龙混杂,选对方式和机构至关重要。如果你也正面临这样的选择,不妨先静下心来,对照我们给出的标准好好梳理一遍。
毕竟,关乎自己的财产安全,任何时候都不能马虎。(这事我后来才想明白,当初要是没帮李姐把关,说不定又是一个投诉案例)