开抵押贷款公司?先看看老张的血泪教训
去年3月,老张——一位做了十年钢材生意的商人,带着一身闯劲儿扎进沈阳抵押贷款市场。(他拍着胸脯跟我讲)“我有人脉,有资金,这买卖稳赚。”结果不到半年,不仅没赚到钱,还倒贴了三十多万。
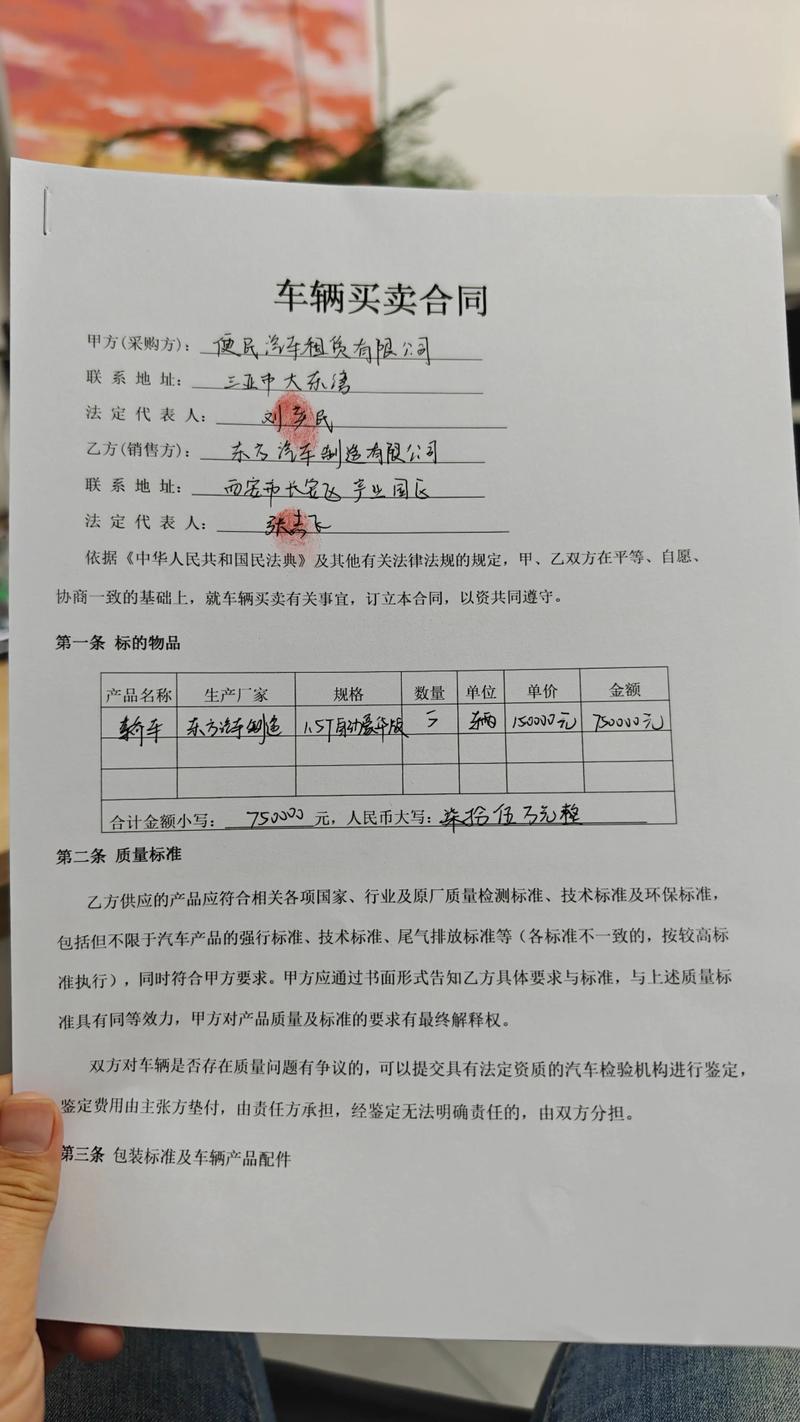
 当时我去实地走访,看到他办公室角落那堆半人高的废弃合同,心里就明白了七八分。这不是简单的“放贷收息”游戏,这里面的水深得很。
三大核心问题压死新手
- 获客成本高得离谱
- 风控漏洞百出
- 合规成本超预期
老张说:“我本来以为只要利息给到位,客户自己会找上门。”现实却是,他在某平台投了广告,一千多条咨询里,真正能转化的不足十分之一。“大部分都是来问利率的,一听比银行高一点直接拉黑。”(他无奈地摇摇头,手指在计算器上敲了半天)
你以为是赚钱,其实是掉进了坑
更棘手的是坏账。“有个做装修的客户,车子评估50万,我借给他30万,结果三个月后车没了,人也跑路了。”老张说起这事,脸上的肉都在抽搐。这就是典型的风控缺失,也是沈阳个人开抵押贷款公司最容易踩的雷区。
沈阳市场的特殊陷阱
作为沈阳汽车抵押贷款服务平台的资深从业者,我见过太多这样的案例。沈阳市场有个特点:重抵押物轻信用。这意味着,如果你没有一套成熟的车辆估值和处置体系,很容易被借款人钻空子。
举个极端的例子,有家公司专门收购低价事故车,拿来做抵押骗贷,因为评估环节把关不严,最后车商赚得盆满钵满,贷款公司成了接盘侠。
想活下来,必须跨过这几道坎
- 建立硬核风控模型:不仅仅是看征信,更要结合本地房产、车辆的实际流通价格。
- 搞定低成本获客渠道:在沈阳,熟人介绍依然占据大头,纯线上投放效果甚微。
- 吃透监管政策:比如沈阳按揭车抵押贷款需要什么手续,每个区的执行标准可能都不一样。
这就涉及到一个很多人都忽视的问题:合规成本。据我们了解,沈阳市面上七八成的小型抵押贷款公司,其实处于半违规状态,要么牌照不全,要么流程不规范。
别盲目乐观,先自查这三个问题
如果你正打算涉足这个领域,现在就拿起笔,在纸上回答这三个问题:
- 你是否有能力搭建一个本地化的风控团队?
- 你的资金成本是否能控制在合理范围内?
- 你是否真的清楚沈阳抵押贷款公司的所有合规流程?
(写到这里我想起上周的一个细节)昨天跟同行吃饭,对方一脸庆幸地说:“好在我去年咬牙买了那套风控系统,不然今年这批‘坏账’早把我淹死了。”
结语:这不是暴利行业,而是精细活
沈阳个人开抵押贷款公司,听起来风光,实际上是个刀尖舔血的细活。老张的故事还没结束,他已经准备转让公司了。(他站在门口抽烟,看着街道尽头)“早知道这么难,还不如接着卖钢材。”
如果你想入局,请务必先把上面那三个问题想清楚。否则,等待你的可能是无尽的烦恼。