张姐的焦虑时刻
去年冬天,张姐站在我们办公桌前,双手紧握着自己的信用报告,眉头拧成了疙瘩。“我这征信上有几笔小额贷款记录,你们这儿抵押车贷款是不是过不了审啊?”她声音里带着明显的颤音,眼睛紧紧盯着我们的业务员。
这是个典型的问题。很多人像张姐一样,在急需资金想到用汽车抵押贷款时,第一个担心的就是自己的征信状况。(这事我后来才想明白,其实大家的担忧往往来自于对流程的不了解。)
数据揭示的现实
我们整理了过去半年的咨询记录,发现大概有三四成的客户在首次咨询时会主动提到自己的征信问题。(这数字看着不高,但考虑到还有不少人在没问清楚就放弃了,实际比例可能更高。)这些人当中,既有像张姐这样有过小额贷款记录的,也有信用卡偶尔逾期的,甚至还有曾经帮别人担保留下痕迹的。
行业里的那些“潜规则”
在这里得给大家提个醒,市面上有些机构号称“不查征信,快速放款”,听起来很诱人,但其中风险不小。(之前觉得这种说法挺吸引人的,后来发现背后可能藏着不合理的高息或者其他隐形费用。)正规的沈阳抵押车贷款平台在评估贷款申请时,征信虽然不是唯一的考量因素,但肯定是重要的一项。
到底查不查征信?
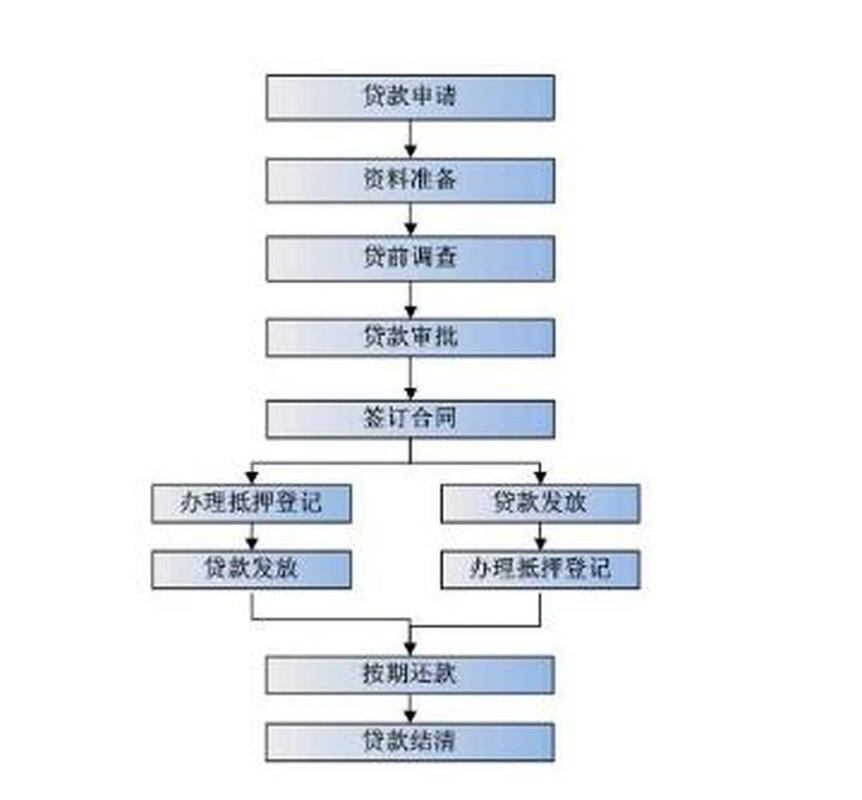
答案是:大多数情况下会查。但这并不意味着征信有点瑕疵就贷不到款。(多数人以为征信有污点就没戏了,其实不同机构的风险容忍度不一样。)我们作为正规机构,会对客户的整体资信状况进行评估,包括但不限于征信记录、车辆价值、还款能力等等。
实操指南:怎样应对征信审查
- 首先,自己先做个“家庭作业”,把个人征信报告打印出来仔细看看,心里有个底。
- 然后,如果真有一些小瑕疵,不用过于慌张,准备好相关的解释材料,比如逾期是因为特殊原因(附上证明),或者提供额外的收入证明来增强还款能力的可信度。
回到张姐的故事,最后她的贷款申请通过了。虽然征信上有小额贷款记录,但她能清晰说明用途并且提供了稳定的收入证明,车辆本身也符合我们的估值标准。(当时看她签完合同松那口气,我们都觉得还好当初没让她因为不必要的担忧而放弃。)
决策分叉:遇到这些情况怎么办
如果你现在正考虑沈阳车子抵押贷款在线办理,面对征信问题有几种情况需要注意:
- 如果征信非常好,那么恭喜你,你的贷款过程大概率会比较顺利。
- 如果有少量、非恶意的不良记录,别急着找那些“不查征信”的渠道,先咨询一下正规机构,说不定还有机会。
- 如果征信确实不太好,这时候更要谨慎,多对比几家,而不是被一家拒了就觉得全没戏了。
沈阳按揭车抵押贷款相关事务里,征信只是其中一个环节,但它的重要性不容忽视。了解清楚这一点,才能更好地规划自己的融资路径。